O que é um CRM para crédito e consórcio?
É o sistema que organiza a operação comercial de correspondentes bancários, promotoras de crédito, corretores e representantes de consórcio. Nesse mercado, o volume é alto e o tempo conta: quem responde primeiro costuma fechar, e um lead esquecido por algumas horas já falou com a concorrência.
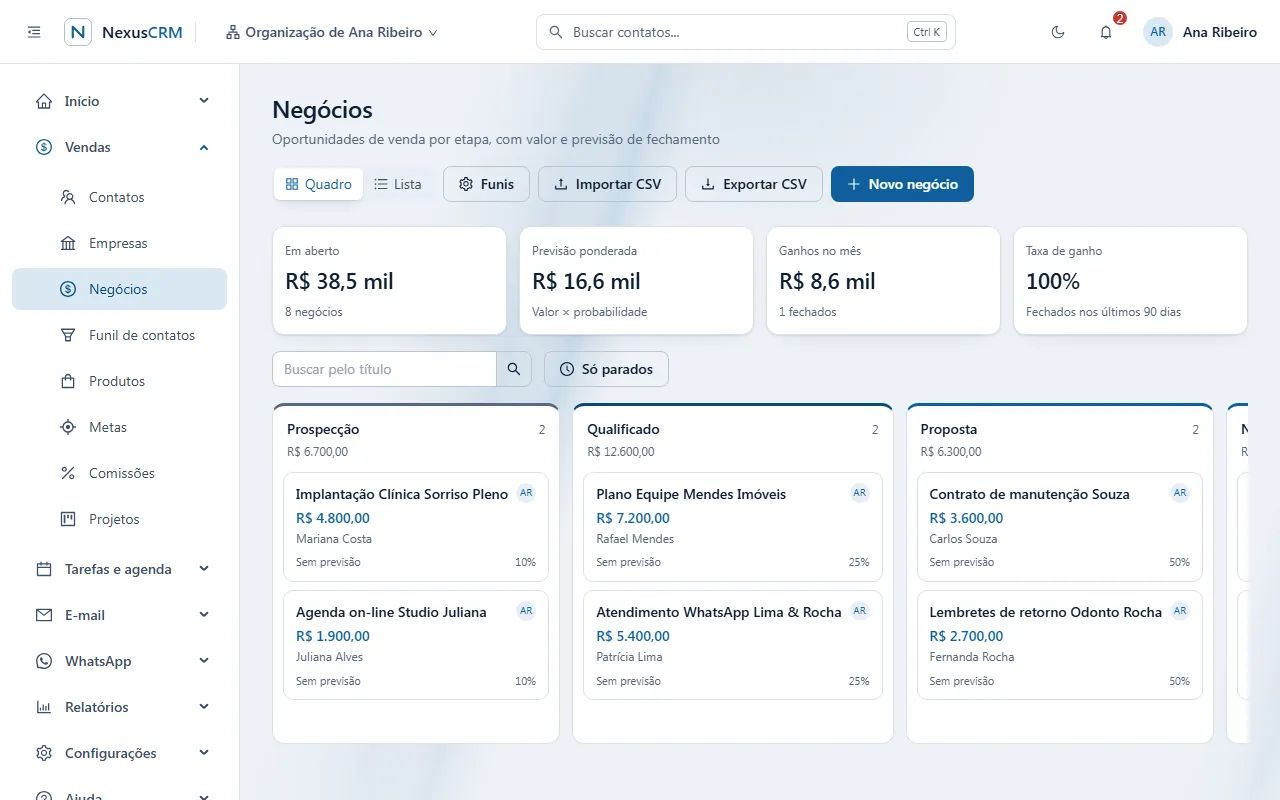
O CRM registra de onde veio cada cliente, quem atende, em que etapa está cada proposta e quanto cada atendente vendeu. Ele não faz a simulação nem a contratação: isso acontece nos sistemas dos bancos e das administradoras. O papel dele é garantir que nenhum lead fique sem dono e que o gestor enxergue a operação inteira.
CRM, planilha, WhatsApp Business ou sistema da promotora?
Os sistemas das promotoras e dos bancos cuidam da proposta depois que ela é digitada. Antes disso, entre o primeiro contato e a proposta, a maioria das equipes usa planilha e celular. A tabela compara os tipos de ferramenta em geral; os recursos de cada sistema variam.
| Planilha | WhatsApp Business (aplicativo) | Sistema da promotora ou do banco | NexusCRM | |
|---|---|---|---|---|
| Distribuição automática de leads | Não | Não | Em geral, não | Rodízio ou menos leads em aberto, com repasse por prazo |
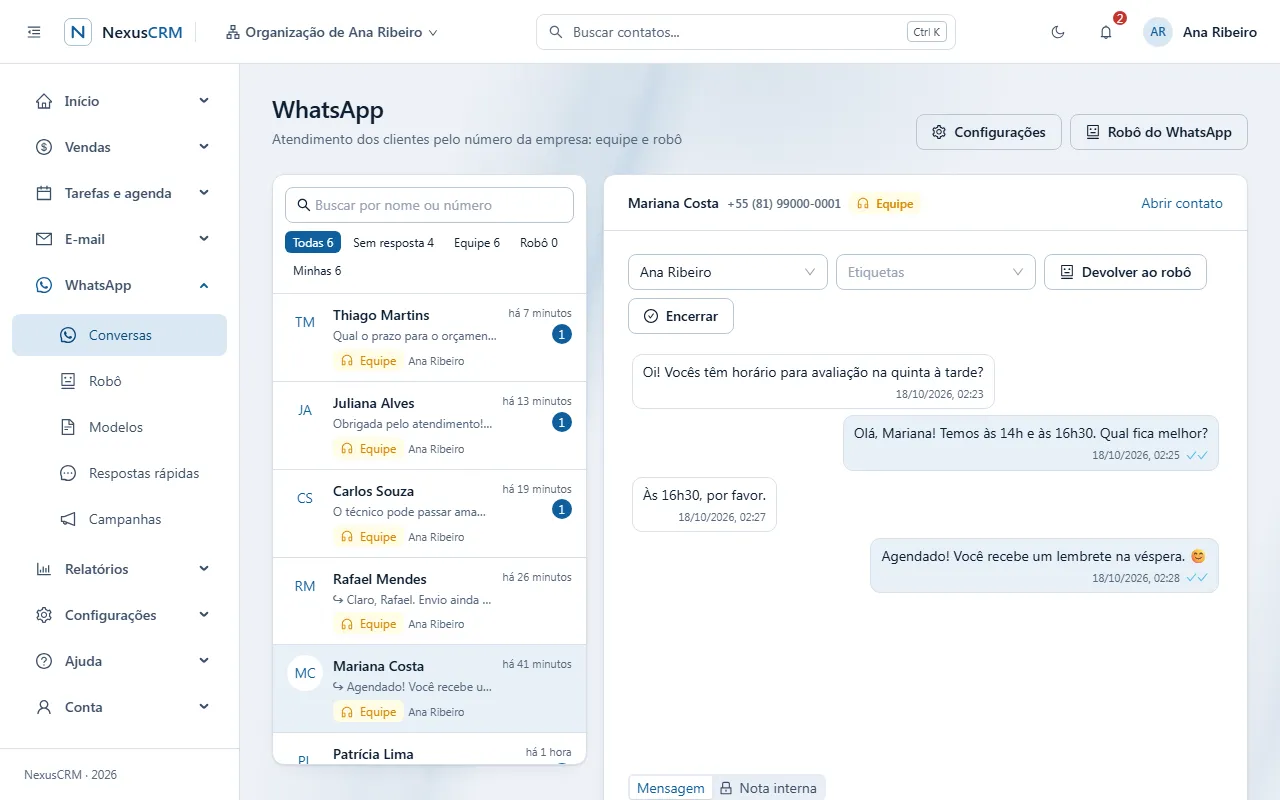
| Atendimento em equipe no WhatsApp | Não se aplica | Poucos aparelhos | Não | Caixa compartilhada pela API oficial, com responsável por conversa |
| Ligações gravadas no histórico | Não | Não | Raro | Gravação, transcrição e resumo (Twilio) |
| Simulação, margem e digitação da proposta | Não | Não | Sim | Não |
| Comissão por produto e por atendente | Cálculo manual | Não | Às vezes, da promotora | Regras por produto e por pessoa |
Como distribuir muitos leads entre os atendentes?
Ligue a distribuição automática e escolha quem participa. Os leads novos do formulário do site, do agendador e das conversas são repartidos em rodízio ou para o atendente com menos leads em aberto. Com o prazo de primeiro atendimento, quem não responde a tempo perde o lead para o próximo da fila.
A pontuação de leads ajuda a priorizar quem tem mais chance de fechar, e a visibilidade "só os seus" faz cada atendente ver apenas os próprios clientes, o que protege a carteira e os dados pessoais.
Um funil para cada produto
Consignado, crédito pessoal, refinanciamento e consórcio têm etapas diferentes. Crie um funil para cada um, com as etapas que a sua operação usa, e campos personalizados para o que importa: convênio, banco, valor solicitado, prazo, grupo do consórcio.
Documentos do cliente podem ficar anexados ao contato. Propostas paradas além do prazo da etapa geram um aviso ao responsável, e o motivo de perda (reprovado, sem margem, desistiu) fica registrado para o relatório.
Ligações gravadas e registradas
Com a telefonia ligada (uma conta Twilio da sua empresa), o atendente liga pelo CRM: o sistema chama o telefone dele e, quando ele atende, liga para o cliente. A chamada entra no histórico do contato e, se a gravação estiver ligada, pode ser transcrita e resumida.
Para o gestor, isso significa conferir o que foi oferecido ao cliente sem depender da memória do atendente. O relatório da equipe mostra as ligações e as demais atividades de cada pessoa.
Campanhas e regras de contato: o que cuidar
O NexusCRM tem campanhas de e-mail, com descadastro em cada mensagem, e de WhatsApp. Para WhatsApp, recomendamos a API oficial: os envios usam modelos aprovados pela Meta e a conta não depende de um celular. Pela conexão por QR code, as campanhas exigem um aceite de risco e têm um limite diário.
Atenção ao disparo em massa. Mandar mensagens para listas compradas ou para quem não pediu contato leva a denúncias e ao bloqueio do número, além de contrariar a LGPD. Envie só para quem autorizou, identifique a empresa, respeite quem responder SAIR e confira as regras do banco ou da administradora que você representa.
Nas ligações, consulte a plataforma Não Me Perturbe, em que o consumidor pede para não receber ligações de oferta de bancos e de crédito consignado.
O que o NexusCRM não faz
Ele organiza a venda; a operação de crédito fica nos sistemas próprios. Hoje:
- Não se integra a bancos, ao INSS, a promotoras nem a administradoras de consórcio.
- Não faz simulação de crédito, cálculo de parcelas nem consulta de margem.
- Não digita nem acompanha a esteira da proposta no banco.
- Não consulta CPF em birôs de crédito.
- Integrações com outros sistemas só pela API, por webhooks ou pelo Zapier.
Como escolher um CRM para crédito e consórcio?
Teste por duas semanas com a equipe e leads reais. Meça o tempo até o primeiro contato, quantos leads ficam sem dono e se o gestor consegue ouvir uma ligação ou ver o funil de cada produto sem pedir relatório. Use a lista como roteiro.
- Distribuição automática com prazo de primeiro atendimento
- WhatsApp pela API oficial, em equipe
- Ligações gravadas no histórico do cliente
- Funis por produto e motivo de perda
- Comissões por produto e por atendente
- Campanhas com descadastro
- Teste grátis com a equipe antes de pagar
Alguns recursos dependem do plano. Compare os planos.